

Le projet de loi de finances tunisien pour 2027 prévoit un allègement fiscal à l’importation des batteries destinées au stockage de l’électricité. Présentées le 16 octobre 2026 par l’agence TAP, les dispositions concernent aussi les équipements solaires et les investissements de mise à niveau environnementale des entreprises. Pour la mobilité électrique, l’enjeu est indirect mais concret : une station de recharge peut associer des panneaux photovoltaïques à une batterie stationnaire pour mieux gérer l’énergie disponible.
Il faut toutefois distinguer trois éléments : une proposition fiscale qui n’est pas encore une loi, un système de stockage fixe et la batterie de traction intégrée à une voiture électrique. Le texte présenté ne permet pas de conclure que toutes les batteries automobiles ou tous les véhicules électriques bénéficieraient automatiquement d’une nouvelle exonération en 2027.
Ce que prévoit exactement le projet de loi
Selon la TAP, l’article 49 du PLF 2027 propose d’exonérer, à l’importation, les batteries destinées au stockage de l’électricité relevant de la position tarifaire 8507. Trois prélèvements sont visés : les droits de douane, la taxe sur la valeur ajoutée (TVA) et la taxe professionnelle au profit du Fonds de développement de la compétitivité dans les secteurs de l’industrie, des services et de l’artisanat.
L’exonération serait soumise à un avis technique des services compétents du ministère chargé de l’Industrie. Cette condition est importante : la seule présence d’une batterie dans un équipement ne suffit pas à démontrer son éligibilité. La portée exacte dépendra de la rédaction adoptée, des modalités d’application et du classement douanier du matériel importé.
Le projet comprend deux autres dispositions. L’article 50 ramènerait à 10 % les droits de douane sur certains capteurs solaires de la position tarifaire 8541. L’article 51 élargirait les opérations de mise à niveau environnementale susceptibles de bénéficier des mécanismes de financement existants, notamment pour réduire l’empreinte carbone et améliorer l’efficacité énergétique des entreprises.
| Mesure proposée | Portée annoncée | Point de vigilance |
|---|---|---|
| Article 49 | Exonération de droits de douane, TVA et taxe professionnelle pour les batteries de stockage visées | Avis technique et conditions d’application |
| Article 50 | Droits de douane ramenés à 10 % pour certains capteurs solaires | Équipements relevant de la position tarifaire indiquée |
| Article 51 | Extension des mécanismes de mise à niveau environnementale | Éligibilité des entreprises et des projets à préciser |
Pourquoi le stockage intéresse les bornes de recharge
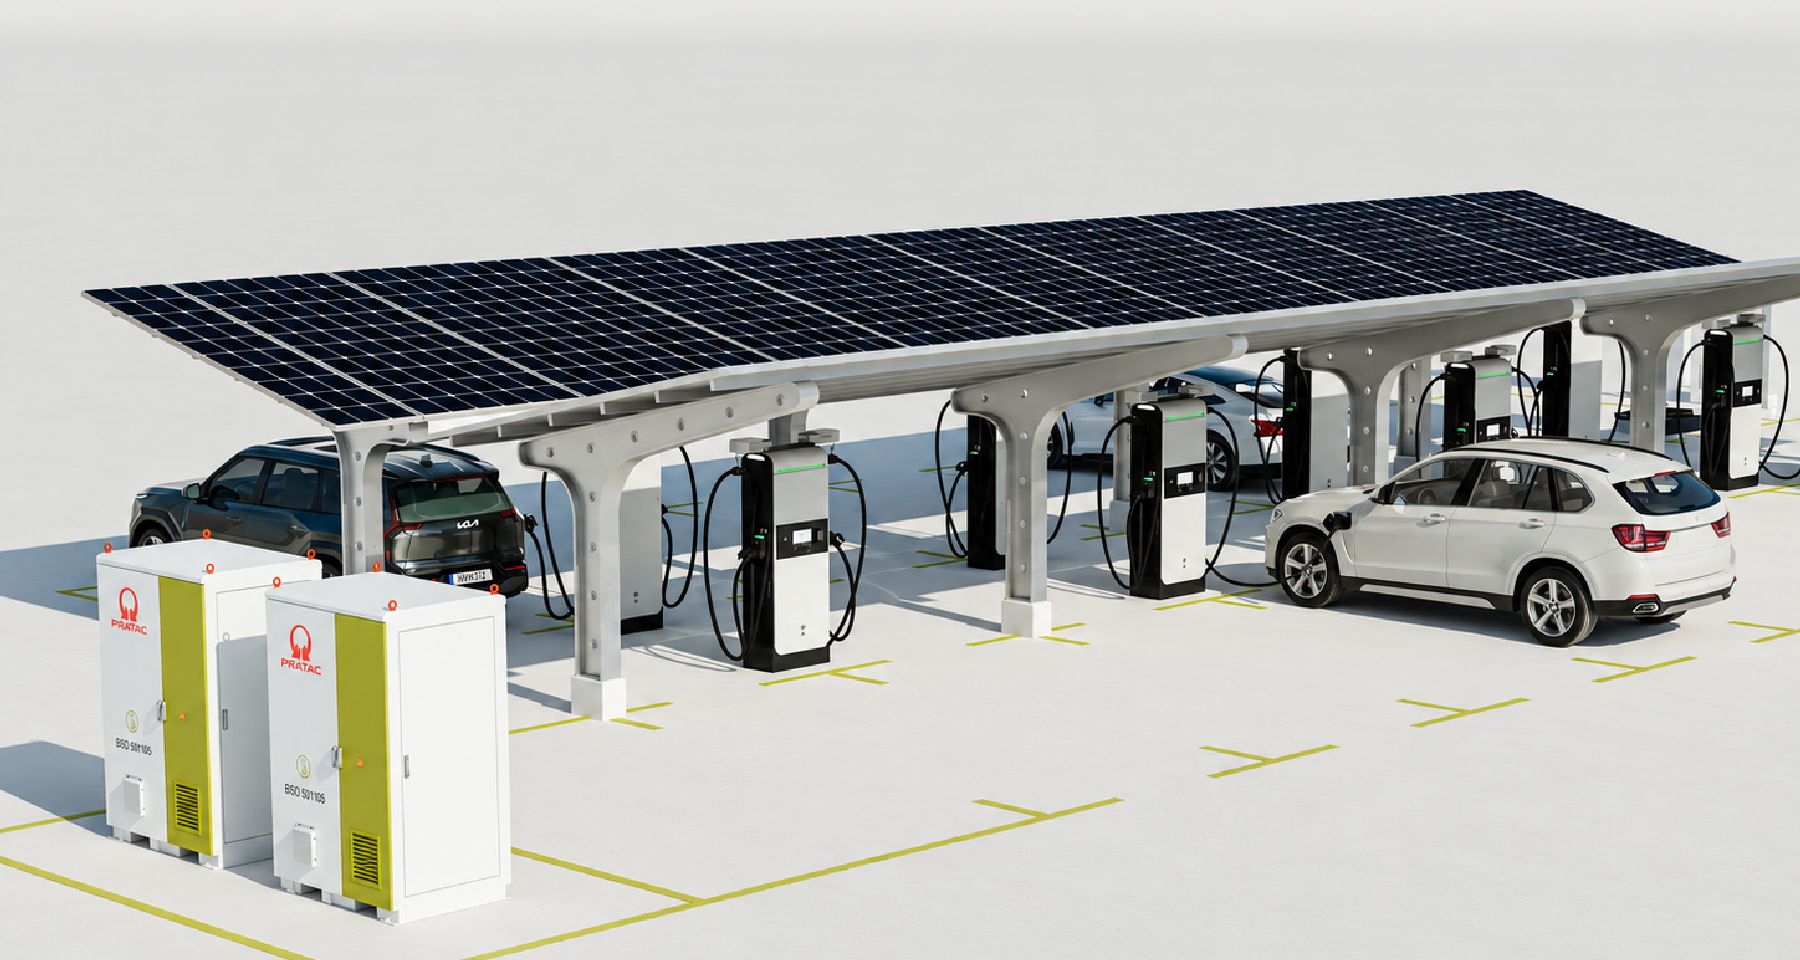
Une borne alimentée uniquement par le réseau prélève de l’électricité au moment où un véhicule se recharge. Une installation dotée de panneaux photovoltaïques et d’une batterie stationnaire peut, dans certaines conditions, emmagasiner une partie de la production solaire puis l’utiliser plus tard. Cela peut aider un opérateur à décaler une partie de sa consommation, à limiter certains appels de puissance ou à mieux exploiter sa production locale.
Le bénéfice n’est ni automatique ni identique pour tous les sites. Il dépend notamment de la puissance des bornes, de la capacité utile de stockage, du profil des utilisateurs, du coût de l’électricité, des règles de raccordement et des pertes de conversion. Un chargeur rapide peut demander beaucoup plus de puissance qu’une petite installation photovoltaïque ne peut en fournir instantanément. Le stockage ne remplace donc pas, à lui seul, un raccordement adapté.
Pour un hôtel, une entreprise disposant d’une flotte, un parking ou un opérateur de recharge, le calcul économique consiste à comparer le coût complet de l’installation à l’énergie effectivement déplacée dans le temps. Une éventuelle baisse du coût d’importation des batteries stationnaires améliorerait l’équation, sans garantir un retour sur investissement favorable.
Batterie stationnaire et batterie automobile : deux usages différents
Une batterie stationnaire reste installée dans un bâtiment, une armoire ou un conteneur et sert à stocker l’électricité pour un usage ultérieur. Une batterie de traction est intégrée à un véhicule et alimente son moteur. Même si les deux technologies peuvent utiliser des cellules lithium-ion, leurs conditions de fonctionnement, de sécurité et d’homologation diffèrent.
La position tarifaire 8507 couvre une famille large d’accumulateurs. Elle ne permet pas, prise isolément, de déterminer quels produits bénéficieront du régime projeté. L’exonération mentionnée par la TAP vise les batteries destinées au stockage de l’électricité et prévoit un avis technique : il serait donc imprudent d’en déduire une baisse de prix des voitures électriques ou de leurs batteries de remplacement.
Les incitations fiscales existantes pour l’achat de véhicules électriques et hybrides rechargeables relèvent d’autres dispositions, notamment celles présentées dans le cadre de la loi de finances 2026. Il ne faut pas additionner mécaniquement ces dispositifs ni présenter le PLF 2027 comme une nouvelle réduction confirmée du prix d’une voiture en concession.
Un sujet industriel, au-delà des automobilistes
Le stockage répond aussi à une difficulté générale du système électrique : la production solaire varie avec l’ensoleillement, alors que les besoins des consommateurs ne suivent pas nécessairement le même rythme. Les batteries permettent de transférer une partie de l’énergie d’une période à une autre et peuvent contribuer, selon leur pilotage, à la flexibilité du réseau.
Dans une analyse publiée en mars 2026, la TAP évoquait un marché potentiel d’environ 3 000 MWh pour le stockage par batteries dans les secteurs industriel et commercial tunisiens. Il s’agit d’une estimation de marché, pas d’une capacité déjà installée. La nouvelle proposition fiscale s’inscrit dans ce contexte, mais son effet réel dépendra des investissements qui seront effectivement engagés.
Le développement de la recharge des véhicules électriques fait déjà partie du programme national porté par l’Agence nationale pour la maîtrise de l’énergie (ANME), avec des volets consacrés aux infrastructures, aux essais de véhicules et aux cadres réglementaires. Une fiscalité plus favorable au stockage pourrait compléter cet effort, à condition que les projets de recharge concernés soient techniquement et juridiquement éligibles.
Quelles étapes avant une application en 2027 ?
Au 17 octobre 2026, les mesures restent des propositions du projet de loi de finances. Les commissions parlementaires doivent examiner le texte après sa transmission. Les articles peuvent être modifiés avant l’adoption définitive et la publication des règles applicables. Il n’est donc pas possible d’annoncer dès maintenant une exonération en vigueur ou un prix réduit garanti pour les équipements.
Pour les professionnels qui envisagent une station de recharge associée à des panneaux solaires et à une batterie, la démarche raisonnable consiste à préparer une étude de dimensionnement, à demander le classement douanier précis des matériels, puis à attendre la version définitive de la loi et ses modalités administratives avant de budgéter un avantage fiscal.
| Question | Réponse au 17 octobre 2026 |
|---|---|
| Les batteries de stockage sont-elles déjà exonérées au titre du PLF 2027 ? | Non, il s’agit d’une proposition |
| Les bornes de recharge sont-elles toutes concernées ? | Aucune exonération générale des bornes n’est annoncée par ces articles |
| Les batteries de traction des voitures sont-elles automatiquement éligibles ? | Non démontré par les informations disponibles |
| Le solaire bénéficie-t-il d’une mesure distincte ? | Oui, une réduction de droits de douane est proposée pour certains capteurs |
| Une baisse du prix de recharge est-elle garantie ? | Non, elle dépendrait des projets et des coûts réels |
Ce qu’il faut retenir
Le PLF 2027 ouvre une piste de soutien au stockage de l’électricité en Tunisie. Pour la mobilité électrique, cette évolution pourrait faciliter à terme certains projets de recharge solaire ou de gestion de l’énergie, mais elle ne constitue ni une prime directe à l’achat d’une voiture, ni une exonération déjà acquise. La distinction entre proposition, équipement stationnaire et batterie automobile est essentielle pour éviter les mauvaises interprétations.
Sources : Agence Tunis Afrique Presse (TAP), « Finances : le projet de Loi de finances 2027 prévoit des mesures en faveur de la transition énergétique et écologique », 16 octobre 2026 ; Tunisie Numérique, synthèse du PLF 2027, 16 octobre 2026 ; TAP, analyse du stockage par batteries en Tunisie, 9 mars 2026 ; ANME, Programme de promotion de la mobilité électrique en Tunisie. Photographies d’illustration réalisées hors de Tunisie ; elles ne représentent pas des installations bénéficiant du dispositif proposé.