

En Tunisie, deux voitures portant la mention « hybride » peuvent être taxées très différemment. Depuis le 1er janvier 2026, l’article 47 de la loi de finances renforce les avantages des hybrides rechargeables (PHEV), tandis que les hybrides sans prise (HEV) restent soumis à des conditions de cylindrée. Les voitures 100 % électriques disposaient déjà de plusieurs avantages depuis 2024. Voici les règles à comparer avant de signer un devis ou d’importer un véhicule.
Les textes de référence sont la loi n° 2025-17 du 12 décembre 2025 (article 47), la loi de finances 2024 (article 50) et la note commune fiscale n° 6/2026. Il faut distinguer droit de douane, droit de consommation, TVA, frais d’immatriculation et taxe annuelle de circulation : un taux nul pour l’un ne supprime pas les autres. Ces avantages ne se traduisent donc pas mécaniquement par la même baisse du prix chez le concessionnaire.
Trois motorisations, trois traitements
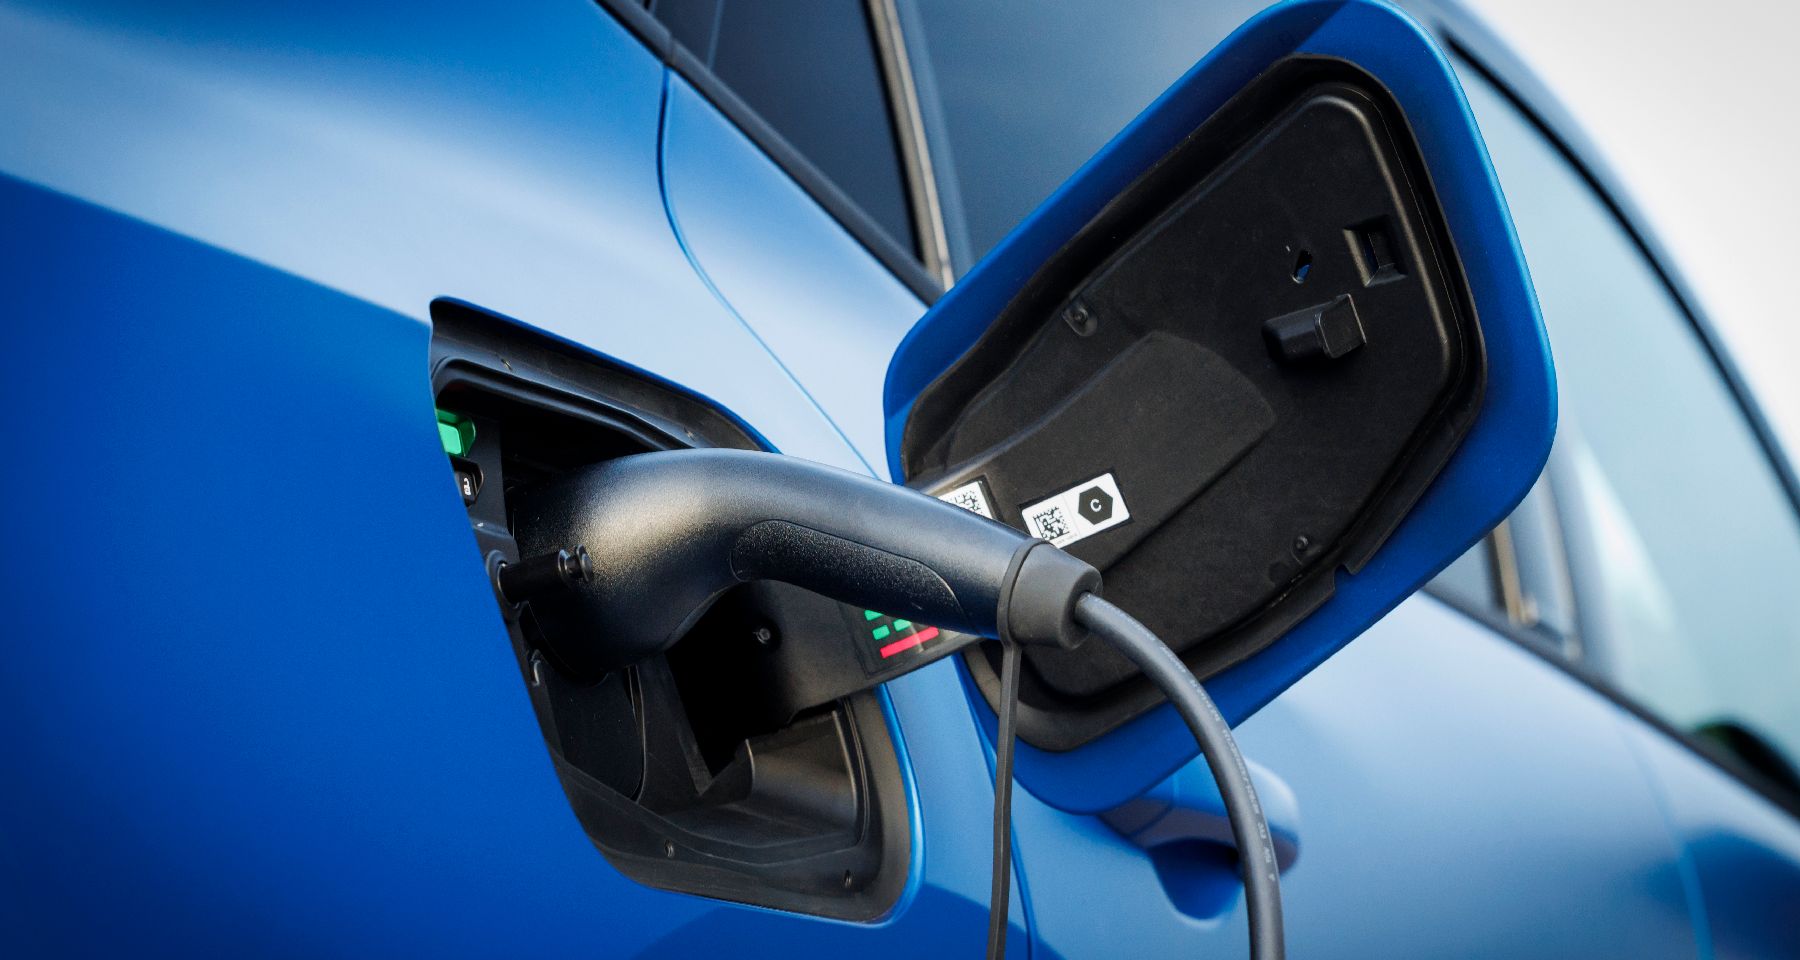
Une voiture électrique n’utilise que l’électricité pour sa propulsion. Une hybride rechargeable, souvent désignée PHEV, possède un moteur thermique et un moteur électrique dont la batterie peut être alimentée depuis une source extérieure. Une hybride non rechargeable, ou HEV, combine aussi deux motorisations, mais ne se branche pas sur le réseau.
Pour un hybride rechargeable, l’article 47 exonère du droit de consommation les voitures des catégories Ex 87.03 et les véhicules polyvalents Ex 87.04. Il étend à ces motorisations le taux réduit de TVA de 7 %, déjà accordé aux véhicules 100 % électriques. La loi inscrit expressément un droit de douane de 0 % pour les hybrides rechargeables des positions Ex 87.02 (transport d’au moins dix personnes) et Ex 87.04 (polyvalents). Pour une voiture particulière Ex 87.03, le taux de douane doit être lu dans la nomenclature applicable à sa version exacte : les communications officielles présentent également un régime à 0 % pour les rechargeables éligibles.
Attention : « 0 % de droit de douane » ne signifie pas « importation sans frais ». La TVA à 7 % demeure, tout comme d’éventuelles redevances de prestations douanières. Le tarif officiel indique par exemple une redevance de 3 % sur son assiette réglementaire pour certains véhicules électriques, distincte du droit de douane.
Pour l’hybride non rechargeable, pas d’exonération générale : l’article 47 réduit de 50 % le taux du droit de consommation seulement pour les voitures particulières essence d’au plus 1 700 cm³ classées Ex 87.03, ainsi que pour les véhicules polyvalents diesel d’au plus 2 100 cm³ classés Ex 87.04. L’abattement n’est pas une réduction de moitié de la facture. Le même article réduit également de 50 % la taxe liée à la maîtrise de l’énergie pour les voitures particulières hybrides non rechargeables essence d’au plus 1 700 cm³. Il ne faut pas étendre cet avantage aux hybrides rechargeables ni à toutes les versions diesel.
Tableau comparatif : les taxes en 2026
| Motorisation | À l’achat ou à l’importation | Immatriculation et circulation |
|---|---|---|
| 100 % électrique (BEV) | Droit de consommation exonéré ; TVA 7 % ; droit de douane 0 % pour les positions éligibles. | Taxes d’immatriculation réduites de 50 % ; taxe annuelle de circulation réduite de 50 %. |
| Hybride rechargeable (PHEV) | Droit de consommation exonéré pour Ex 87.03 et Ex 87.04 ; TVA 7 % ; droit de douane 0 % dans les catégories concernées, expressément Ex 87.02 et Ex 87.04 dans l’article 47. | Taxes d’immatriculation réduites de 50 % ; ne pas présumer une réduction identique de la vignette annuelle. |
| Hybride sans prise (HEV) | Réduction de 50 % du taux du droit de consommation sous conditions : essence ≤ 1 700 cm³ (Ex 87.03) ou polyvalent diesel ≤ 2 100 cm³ (Ex 87.04). Autres prélèvements selon barème. | Pas d’allègement général des frais d’immatriculation ou de la vignette au seul motif « hybride ». |
| Thermique classique | Droits de douane, droit de consommation et TVA selon moteur, catégorie, origine et régime d’importation. | Barèmes ordinaires. |
Les taux ci-dessus décrivent un régime fiscal, pas une remise commerciale. Par exemple, ramener un taux de droit de consommation de 20 % à 10 % ne retire pas 50 % du prix TTC : l’assiette taxable, les autres droits, le transport et la marge commerciale restent à prendre en compte. À modèle et finition équivalents, il faut comparer les devis TTC finaux et les montants d’immatriculation.
Immatriculation, vignette et borne de recharge
Les voitures 100 % électriques bénéficient, depuis la loi de finances 2024, d’une réduction de 50 % des taxes liées à l’immatriculation et de la taxe annuelle de circulation (« vignette »). L’article 47 de la loi de finances 2026 étend la réduction des taxes d’immatriculation aux hybrides rechargeables. En revanche, il ne faut pas leur attribuer automatiquement la réduction de 50 % de la vignette annuelle réservée par le texte de 2024 aux véhicules électriques. Les taxes d’immatriculation sont ponctuelles ; la vignette est annuelle.
Pour les bornes de recharge relevant des numéros douaniers 85044055003 et Ex 853710, les droits de douane sont ramenés à 10 % et la TVA à 7 % jusqu’au 31 décembre 2028. Cette date limite concerne les bornes visées, pas l’ensemble des avantages applicables aux voitures électriques et rechargeables.
Pourquoi le type d'hybridation change le devis
Deux modèles commercialisés sous une même appellation peuvent relever de traitements distincts si l’un se recharge sur secteur et l’autre non. La fiche commerciale « hybrid » ne suffit donc pas. L’acheteur doit demander la désignation technique précise, la cylindrée du moteur thermique, la possibilité de recharge externe et, si nécessaire, le classement tarifaire retenu à l’importation.
La présence d’une prise ne suffit pas à elle seule à déterminer le montant final des taxes. Il faut aussi tenir compte de la catégorie du véhicule, de son usage, du régime d’importation et des documents de conformité. Pour un véhicule importé individuellement, mieux vaut obtenir une simulation écrite auprès des services compétents ou d’un professionnel du dédouanement avant de verser un acompte.
Ne pas confondre avec l’avantage exceptionnel des familles
L’article 55 de la même loi prévoit, sous conditions de revenus, de détention et de non-cumul, un avantage fiscal unique pour certaines familles tunisiennes résidentes lors de l’achat ou de l’importation d’un véhicule. Il mentionne une exonération du droit de consommation pour les véhicules « électriques et hybrides » dans ce cadre particulier. Cela ne rend pas tous les hybrides non rechargeables exonérés au régime général : il s’agit d’un dispositif distinct, avec ses propres conditions et modalités administratives.
Cinq vérifications avant de signer
- Demander le prix TTC ferme et la date de validité du devis, plutôt qu’une estimation fondée sur un taux fiscal isolé.
- Identifier la motorisation exacte : électrique, hybride rechargeable ou hybride classique.
- Vérifier la cylindrée et la catégorie tarifaire lorsque l’avantage est soumis à un seuil.
- Faire préciser les frais d’immatriculation et la taxe annuelle de circulation séparément du prix du véhicule.
- Pour une voiture rechargeable, contrôler les caractéristiques de charge, la compatibilité de la prise et les possibilités de recharge réellement accessibles.
Une hybride rechargeable n’offre son intérêt énergétique maximal que si elle est rechargée régulièrement. Sans recharge, sa consommation réelle peut s’éloigner sensiblement des valeurs d’homologation. L’avantage fiscal ne remplace donc pas le calcul du coût d’usage : carburant, électricité, assurance, entretien et valeur de revente doivent entrer dans la décision.
Ce qu’il faut retenir
La réforme fiscale de 2026 favorise nettement les véhicules électriques et les hybrides rechargeables, mais elle ne place pas toutes les hybrides au même niveau. Pour éviter une mauvaise surprise, le critère décisif reste la catégorie technique et douanière du véhicule, et non le seul argument « hybride » sur une publicité. Les taux présentés ici correspondent au cadre légal général ; l’administration compétente reste la référence pour une situation individuelle.
Sources vérifiées au 9 novembre 2026 : JORT n° 148 du 12 décembre 2025, loi n° 2025-17, articles 47 et 55 ; loi n° 2023-13 du 11 décembre 2023, article 50 (fiscalité des véhicules électriques) ; note commune n° 6/2026 de la DGELF, publiée sur Jibaya.tn (en arabe) ; Tarif Web 2026 et simulateur de taxation des véhicules de la Douane tunisienne. Les photographies d’illustration prises à l’étranger ne représentent pas nécessairement des modèles commercialisés en Tunisie.